
作成者 :江原 早紀
いつも大変お世話になっております。JACの江原でございます。
車社会のインドネシアにおいて、スマホから目を離し、窓の外を眺める時間が実は好きだったりします。アパートとオフィスの往復ではなかなかインドネシアローカルな暮らしとの触れ合いは少なかったりしますが、身近にある何気ない風景が気になったことはありませんか?(*下記画像はAIを使用しております)
私は、通勤時に通る裏道で、毎朝朝食を販売している屋台のおじさん達の様子を眺めるのが密かな楽しみです。朝7時頃家を出るのですが、すでに屋台は準備万端でお客さんが2-3人座っていたりします。ふと、この屋台を始めるにあたって必要となった資本と毎月の収支状態が気になりました。いきなりおじさんを訪ねて儲かっている?と聞くわけにもいきませんので、公開されている様々なデータやインドネシア人へのヒアリング結果から読み解いてみたいと思います。
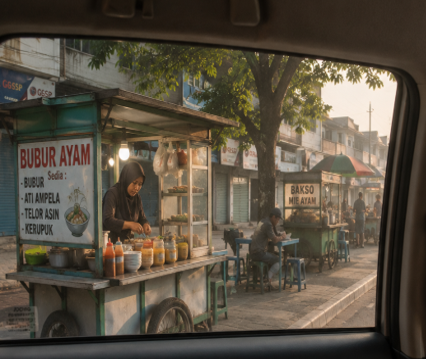
そもそも、Kaki Limaとは屋台を指しますが、屋台で商売をする人のことは正式にはPKL(Pedagang Kaki Lima=露天商)と呼ばれます。この言葉の由来は2つの説があり、ご存じの方も多いかと存じますが、1つ目は、植民地時代に総督のラッフルズがバタヴィア(現在のジャカルタ)で義務づけた歩道の政策に由来します。その歩道の幅が5フィートであったことからKaki(=足またはフィート) 、Lima (=5)を指す。2つ目は、屋台車の左右の車輪が2つあり、止める支柱が1本、またそれを押す人間の足が2本であることから、合計5つの足という意味でKaki(=足) 、Lima (=5)を指す。ただ、後者は後付けの解釈とされているようです。
それでは、まずインドネシアにKaki Limaが何軒あるか、という点ですが、調べたところ、公式統計等は存在しませんでした。理由としては、Kaki Limaの多くがインフォーマルセクターに属していることが挙げられます。一方で、一般的に国内にはKaki Limaが数百万件規模もあり、屋台経済自体はインドネシアGDPの約10%を占めるともいわれています。一部データでは、2015年の調査ではジャカルタ市内だけでも約5万6千人のPKLが存在するとの記録もあります。
次に、インドネシアのKaki Limaで一番取り扱いが多い食べ物は何だと思われますか?
以下にインドネシアで広く見られる代表的な屋台料理5選を並べます。
(*画像はAIを使用しております)
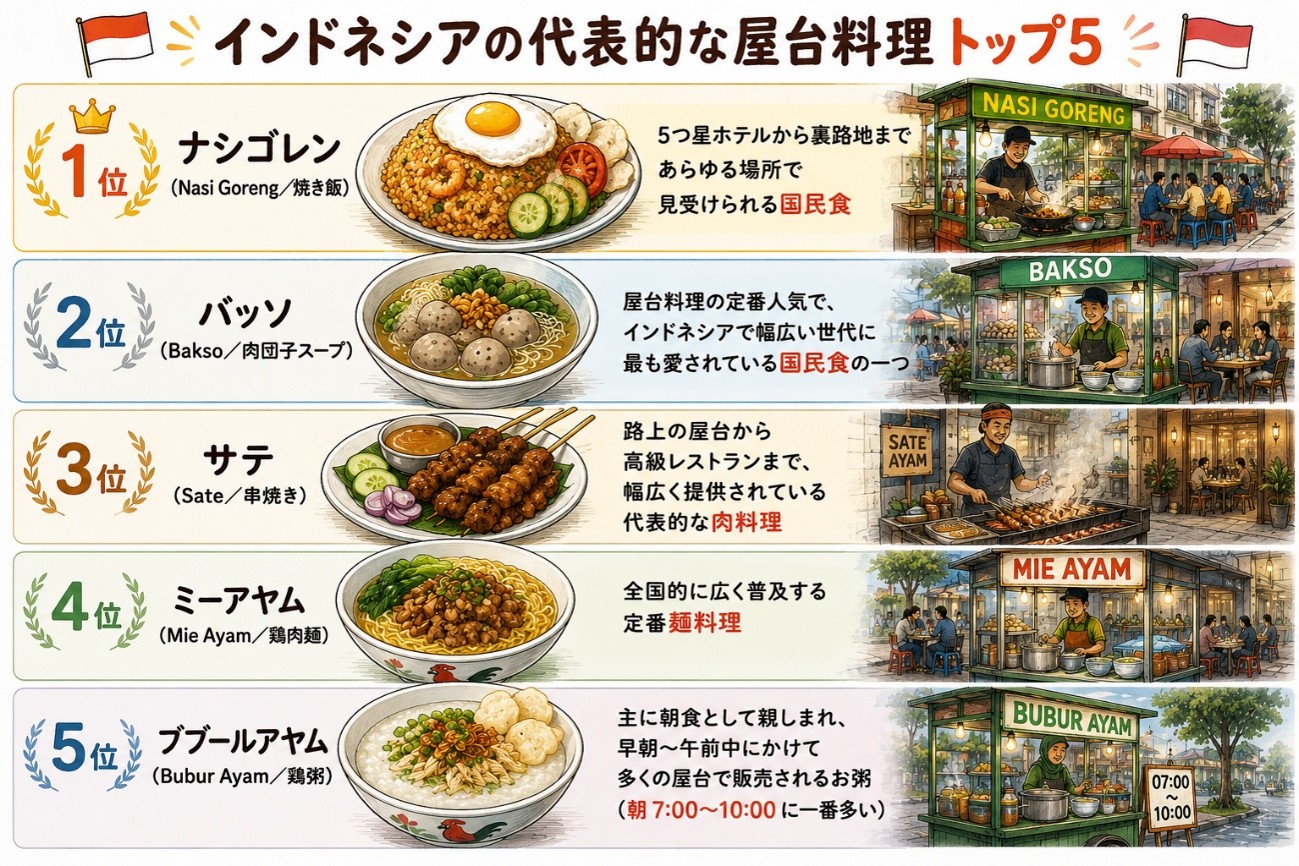
今回は、トップ2のナシゴレンとバッソの屋台を取り上げ、開業資金や収支について考察してみたいと思います。
それではまず、ナシゴレン屋台とバッソ屋台の特徴を比較してみたいと思います。ナシゴレンは注文ごとに調理を行うため比較的シンプルな設備で営業可能である一方、バッソはスープの仕込みや肉団子の準備が必要となるため、初期投資や準備工程がやや大きくなる傾向があります。
| 項目 | ナシゴレン | バッソ |
| 主な商品 | 炒飯(ナシゴレン) | 肉団子スープ(バッソ) |
| 販売形態 | 屋台、路面店、レストラン | 屋台、路面店、レストラン |
| 営業時間帯 | 主に夕方~夜間 | 主に昼~夜間 |
| 調理方法 | 注文後に炒める | 事前に仕込んだスープを使用 |
| 主な設備 | コンロ、フライパン | 大型鍋、スープ設備 |
| 初期投資 | 比較的少額 | ナシゴレンより高額 |
| 原材料 | 米、卵、調味料等 | 肉団子、麺、スープ等 |
| 全国的な普及度 | 非常に高い | 非常に高い |
続いて、開業資金については以下の通りとなります。ナシゴレン屋台の開業資金は概ね1,000万~2,000万ルピア、バッソ屋台は1,500万~3,000万ルピア程度とされています。一般的には、バッソ屋台の方が設備投資や初回仕入が多くなる傾向があります。
| 項目 | ナシゴレン屋台 | バッソ屋台 |
| Gerobak
(屋台カート) |
Rp 3,000,000 ~ Rp 7,000,000 | Rp 4,000,000 ~ Rp 8,000,000 |
| 調理設備
(コンロ・ガス等) |
Rp 1,000,000 ~ Rp 2,000,000 | Rp 1,000,000 ~ Rp 2,000,000 |
| 調理器具 | Rp 1,000,000 程度 | Rp 2,000,000 ~ Rp 5,000,000 |
| テーブル・椅子 | Rp 2,000,000 ~ Rp 5,000,000 | Rp 2,000,000 ~ Rp 5,000,000 |
| 食器類 | Rp 500,000 ~ Rp 1,000,000 | Rp 1,000,000 程度 |
| 初回仕入 | Rp 2,000,000 ~ Rp 4,000,000 | Rp 3,000,000 ~ Rp 8,000,000 |
| 運転資金
(予備資金) |
Rp 1,000,000 ~ Rp 3,000,000 | Rp 2,000,000 ~ Rp 5,000,000 |
| 合計 | Rp 10,000,000 ~ Rp 20,000,000 | Rp 15,000,000 ~ Rp 30,000,000 |
販売数量については公的統計が存在しないため、一般的な屋台を想定した仮定値を採用しております。ジャカルタ近郊における一般的な販売価格を参考にすると、ナシゴレンは1万5千~3万ルピア、バッソは1万2千~2万5千ルピアと言われておりますので、中間のナシゴレンは2万ルピア、バッソは1万5千ルピアで設定し、仮設①では販売数は1日でナシゴレンが60皿、バッソを100杯として、仮設②では販売数は1日でナシゴレンが30皿、バッソを50杯として、前提条件を設定いたしました。
| ― | 前提条件① | 前提条件② | ||
| 項目 | ナシゴレン | バッソ | ナシゴレン | バッソ |
| 販売価格 | Rp 20,000 | Rp 15,000 | Rp 20,000 | Rp 15,000 |
| 販売数量 | 60皿/日 | 100杯/日 | 30皿/日 | 50杯/日 |
| 営業日数 | 30日 | 30日 | 30日 | 30日 |
前提条件①の原価内訳および月次簡易P/Lは以下の通りとなります。試算結果を見ると、ナシゴレンとバッソはいずれも営業利益率が30%を超えており、小規模事業としては比較的高い収益性を有していることが分かります。特に注目すべき点は、バッソは原価率が46.7%とナシゴレン(41.7%)より高いにもかかわらず、販売数量の多さから売上高は約25%高く、営業利益も約200万ルピア上回っている点です。一方で、ナシゴレンは開業資金が比較的少なく、売上総利益率も58.3%と高いため、少ない初期投資で事業を開始しやすい業態であることがうかがえます。バッソは売上規模を拡大しやすい一方、ナシゴレンは投資効率に優れ、安定した利益を確保しやすいという特徴が見て取れます。
原価内訳:
| 項目 | ナシゴレン | バッソ |
| 主原料(米・肉・肉団子等) | Rp 9,000,000 | Rp 12,000,000 |
| 野菜・付け合わせ | Rp 2,000,000 | Rp 2,000,000 |
| 調味料・スパイス | Rp 2,000,000 | Rp 2,000,000 |
| スープ材料 | – | Rp 3,000,000 |
| 容器・消耗品 | Rp 1,000,000 | Rp 1,000,000 |
| 仕入ロス・廃棄等 | Rp 1,000,000 | Rp 1,000,000 |
| 売上原価合計 | Rp 15,000,000 | Rp 21,000,000 |
月次簡易収支(PL):
| 項目 | ナシゴレン | バッソ |
| 売上高 | Rp 36,000,000 | Rp 45,000,000 |
| 売上原価 | (Rp 15,000,000) | (Rp 21,000,000) |
| 売上総利益 | Rp 21,000,000 | Rp 24,000,000 |
| 売上総利益率 | 58.3% | 53.3% |
| 人件費 | (Rp 5,000,000) | (Rp 5,000,000) |
| 光熱費 | (Rp 1,000,000) | (Rp 2,000,000) |
| 場所代 | (Rp 2,000,000) | (Rp 2,000,000) |
| その他経費 | (Rp 1,000,000) | (Rp 1,000,000) |
| 営業利益 | Rp 12,000,000 | Rp 14,000,000 |
| 営業利益率 | 33.3% | 31.1% |
前提条件②の原価内訳および月次簡易P/Lは以下の通りとなり、ナシゴレン30皿/日、バッソ50杯/日と、前提条件①の半分の販売数量を想定しています。試算の結果、売上高は減少するものの、両業態とも営業黒字を維持しており、小規模ながら事業として成立する可能性があることが分かります。一方で、固定費(人件費・場所代等)の負担割合が大きくなるため、営業利益率は前提条件①と比較して低下しています。特にバッソは原価率が高いため、販売数量の減少による利益への影響を受けやすい結果となりました。
原価内訳:
| 項目 | ナシゴレン | バッソ |
| 主原料(米・肉・肉団子等) | Rp 4,500,000 | Rp 6,000,000 |
| 野菜・付け合わせ | Rp 1,000,000 | Rp 1,000,000 |
| 調味料・スパイス | Rp 1,000,000 | Rp 1,000,000 |
| スープ材料 | – | Rp 1,500,000 |
| 容器・消耗品 | Rp 500,000 | Rp 500,000 |
| 仕入ロス・廃棄等 | Rp 500,000 | Rp 500,000 |
| 売上原価合計 | Rp 7,500,000 | Rp 10,500,000 |
月次簡易収支(PL):
| 項目 | ナシゴレン | バッソ |
| 売上高 | Rp 18,000,000 | Rp 22,500,000 |
| 売上原価 | (Rp 7,500,000) | (Rp 10,500,000) |
| 売上総利益 | Rp 10,500,000 | Rp 12,000,000 |
| 売上総利益率 | 58.3% | 53.3% |
| 人件費 | (Rp 5,000,000) | (Rp 5,000,000) |
| 光熱費 | (Rp 1,000,000) | (Rp 2,000,000) |
| 場所代 | (Rp 2,000,000) | (Rp 2,000,000) |
| その他経費 | (Rp 1,000,000) | (Rp 1,000,000) |
| 営業利益 | Rp 1,500,000 | Rp 2,000,000 |
| 営業利益率 | 8.3% | 8.9% |
普段何気なく見ている屋台ですが、その背景を数字で追ってみると、そこには一つの事業として成立するだけの収益構造が存在していることが分かります。もちろん、あくまで上記は仮設の数字ですので、実際にはもっと儲かっているケース・儲けの少ないケースと多様な実態があると思います。
前提条件①(ナシゴレン60皿/日、バッソ100杯/日)の場合、両業態とも営業利益率が30%を超え、比較的高い収益性を示しました。一方で、前提条件②(ナシゴレン30皿/日、バッソ50杯/日)では営業利益率が10%を下回る結果となり、販売数量の違いが収益性に大きく影響することが分かります。
インドネシアのKaki Limaで興味深いのは、日本での「事業立ち上げ」のイメージとは異なり、多額の設備投資を必要としなくても事業を開始できる点です。こうした参入障壁の低さ・手軽さが、インドネシアにおいて小規模事業者が広く発展してきた理由の一つなのかもしれません。
車窓から見える何気ない風景の中にも、視点を変えて見てみると、インドネシア経済の特徴を映し出す興味深い存在であると感じました。